דילוג לתוכן
בואו נכיר

MOMENTUM · FINANCIAL PERSPECTIVE

לראות רחוק. להבין לעומק. להשקיע מתוך ידע.

ההון שצברתם ראוי לתמונה רחבה. ליווי אישי שמחבר בין שוק ההון, החסכונות והשאיפות שלכם.

לחוסכים ולמשפחות עם הון של כ-500 אלף ₪ ומעלה

01 · מרחב האפשרויות

עולם של השקעות. נקודת מבט אחת: שלכם.

בוחנים כל חלופה לפי תפקידה בתמונה הכוללת. מבנה, סיכון, נזילות ועלות, לפני החלטה.

01 / PORTFOLIOS

תיקי השקעות

מדיניות השקעה שמחברת בין היעדים שלכם, החשיפות והיכולת לשאת סיכון. מתחילים במבנה התיק ובבחינת הגוף המנהל.

  • הקצאת נכסים
  • פיזור גלובלי
  • בקרה
02 / SAVINGS

חיסכון פיננסי

קופות גמל, קרנות השתלמות ופוליסות חיסכון. בוחנים את המסלולים, העלויות וההחזקות שמעבר לשם הגוף.

להשוואת התשואות
03 / STRUCTURED

מוצרים מובנים

מפרקים את מנגנון התשלום: נכס הבסיס, תנאי הקופון, החסמים והחשיפה למנפיק. מבינים גם את תרחיש ההפסד.

04 / HEDGE FUNDS

קרנות גידור

בוחנים את האסטרטגיה, המינוף, דמי ההצלחה ומועדי הפדיון. ההבדלים בין קרנות מתחילים הרבה לפני התשואה.

הצגת תחומים לצורך היכרות ובחינה אינה הצעה למוצר מסוים. השירות והזכאות נקבעים לפי הצרכים, תנאי המוצר והרישיון הרלוונטי; ניהול תיק בפועל מחייב התקשרות עם גורם מורשה.

02 · הנתונים שמאחורי החיסכון

משווים תשואות. מסתכלים מעבר לדירוג.

מקור: רשות שוק ההון · גמל נטנתוני אוגוסט 2026

בחרו סוג קופה, מסלול ותקופה, וכל הקופות שפתוחות לציבור מסתדרות לפי התשואה, מהראשונה עד האחרונה. לחיצה על שורה מסמנת אותה כשלכם.

מוצר
סוג מסלול
תקופה
מקום ראשון מתוך 12 במסלול הכלליאינפיניטי השתלמות כללי

ממוצע שנתי של 8.66% בחמש השנים האחרונות, דמי ניהול 0.60%. בחרו את הקופה שלכם ברשימה או בטבלה.

תשואות נומינליות ברוטו, לפני דמי ניהול. מוצגים מסלולים המיועדים לכלל האוכלוסייה. תשואות עבר אינן מבטיחות תשואות עתידיות. אין להשוות מסלולים בעלי מדיניות וסיכון שונים על סמך התשואה בלבד.

*דמי ניהול שנתיים ממוצעים מצבירה, כפי שדווחו, ולא הצעה אישית. מקף מציין נתון חסר. למאגר הרשמי ·
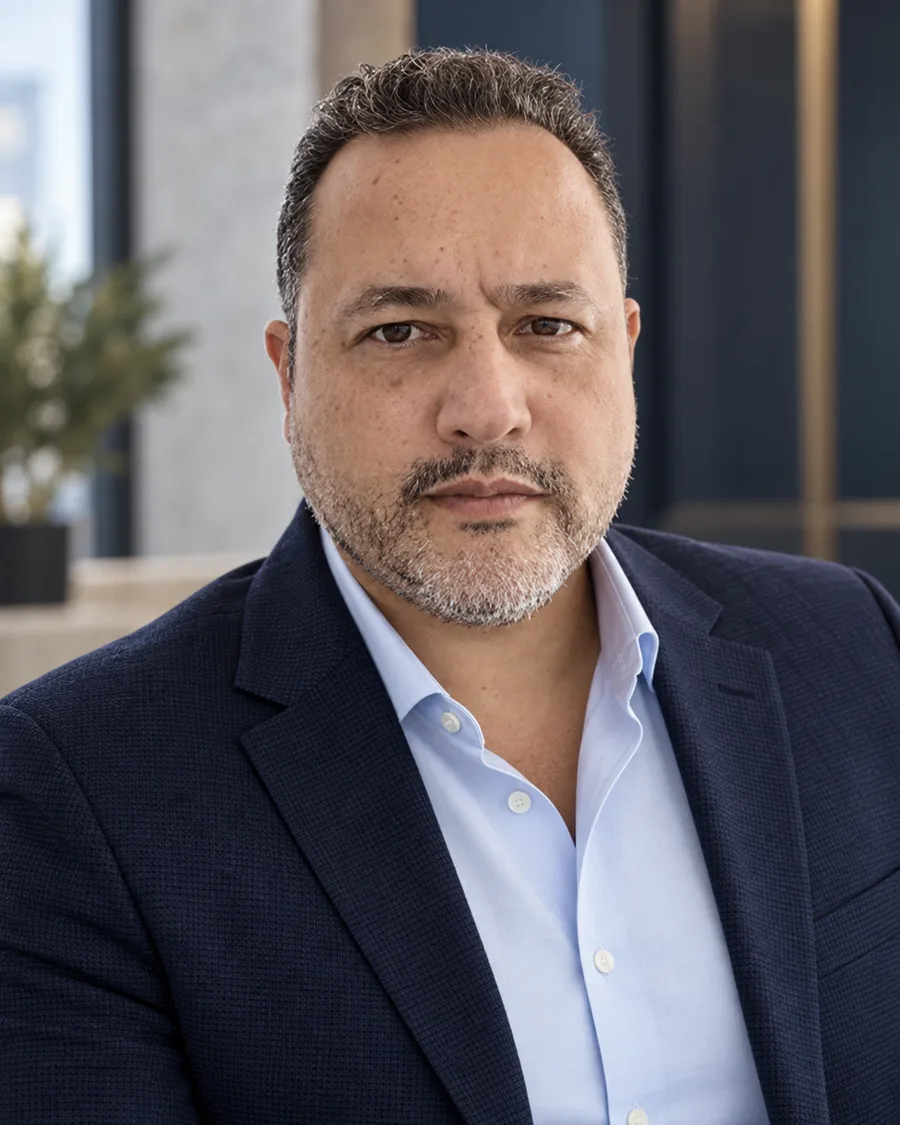
מתן משה, מייסד מומנטום
MATAN MOSHE / MOMENTUM

03 · האדם שמאחורי ההחלטות

נעים להכיר, מתן משה.

כלכלן, סוכן ביטוח פנסיוני ומייסד מומנטום.

ההיכרות עם שוק ההון ועם עולם החיסכון מאפשרת להסתכל על הכסף בתוך הקשר רחב: מטרות, סיכון, התנהגות והחלטות לאורך זמן.

במומנטום מתחילים בהקשבה ובמיפוי. לאחר מכן בוחנים את הנתונים, מסבירים את החלופות ומגדירים מה דורש בדיקה ומה מצדיק פעולה.

  • תמונה מלאה
  • שקיפות בשיקולים
  • ליווי אישי
בואו נדבר על התמונה שלכם

04 · תיקי השקעות

התיק הוא חלק מסיפור גדול יותר.

מה התפקיד של כל נכס בתוכנית שלכם?

לצד התשואה, בוחנים את מקורות הסיכון, הנזילות והחפיפה לחסכונות האחרים. מדיניות ברורה מאפשרת להבין גם מתי לשנות וגם מתי להמשיך.

  • מטרות וטווח השקעה
  • חשיפות בארץ ובעולם
  • עלויות ושקיפות
איך מבנה התיק משתנה?המחשה בלבד
מניות 50%, אג"ח 40%, מזומן 10%
תמונה אחת100%
  • מניות 50%
  • אג"ח 40%
  • מזומן 10%

דוגמה לשילוב מניות, אג"ח ומזומן. החלוקה אינה מספרת לבדה את כל הסיכון: חשוב להבין ענפים, מטבעות, מח"מ ואיכות אשראי.

תמהילים להמחשת מבנה בלבד, ללא המלצה או התאמה לפרופיל סיכון. אין כאן תיק לקוח או התחייבות לתשואה.

05 · מבינים את המבנה

ככל שהמוצר מורכב, ההסבר צריך להיות ברור יותר.

בוחנים איך נוצרת התשואה, מה יכול להשתבש ומתי הכסף זמין.

STRUCTURED PRODUCTS01

מוצרים מובנים

תשלום שנקבע מראש בנוסחה, ותוצאה שתלויה בתנאים. מתחילים בקריאת מסמכי המוצר ובבחינת החלופות.

נכס בסיסתנאי תשלוםסיכון מנפיק
מה חייבים להבין לפני השקעה?
  • מתי משולם הקופון, והאם הוא מותנה?
  • מה מפעיל חסם או פדיון מוקדם?
  • באילו תנאים אפשר לאבד מהקרן?
  • מה האפשרות לצאת לפני הפדיון?
HEDGE FUNDS02

קרנות גידור

אסטרטגיות שונות תחת שם אחד. בוחנים את דרך הפעולה ואת מסגרת ההשקעה של כל קרן לגופה, בקרנות גידור בנאמנות ובקרנות גידור רגילות.
Long / ShortGlobal MacroMulti-Strategy
מה בודקים מעבר לתשואה?
  • חשיפה נטו, מינוף ותרחישי הפסד.
  • דמי הצלחה ושיטת חישובם.
  • מועדי פדיון והודעה מוקדמת.
  • שיערוך נכסים ובקרה עצמאית.
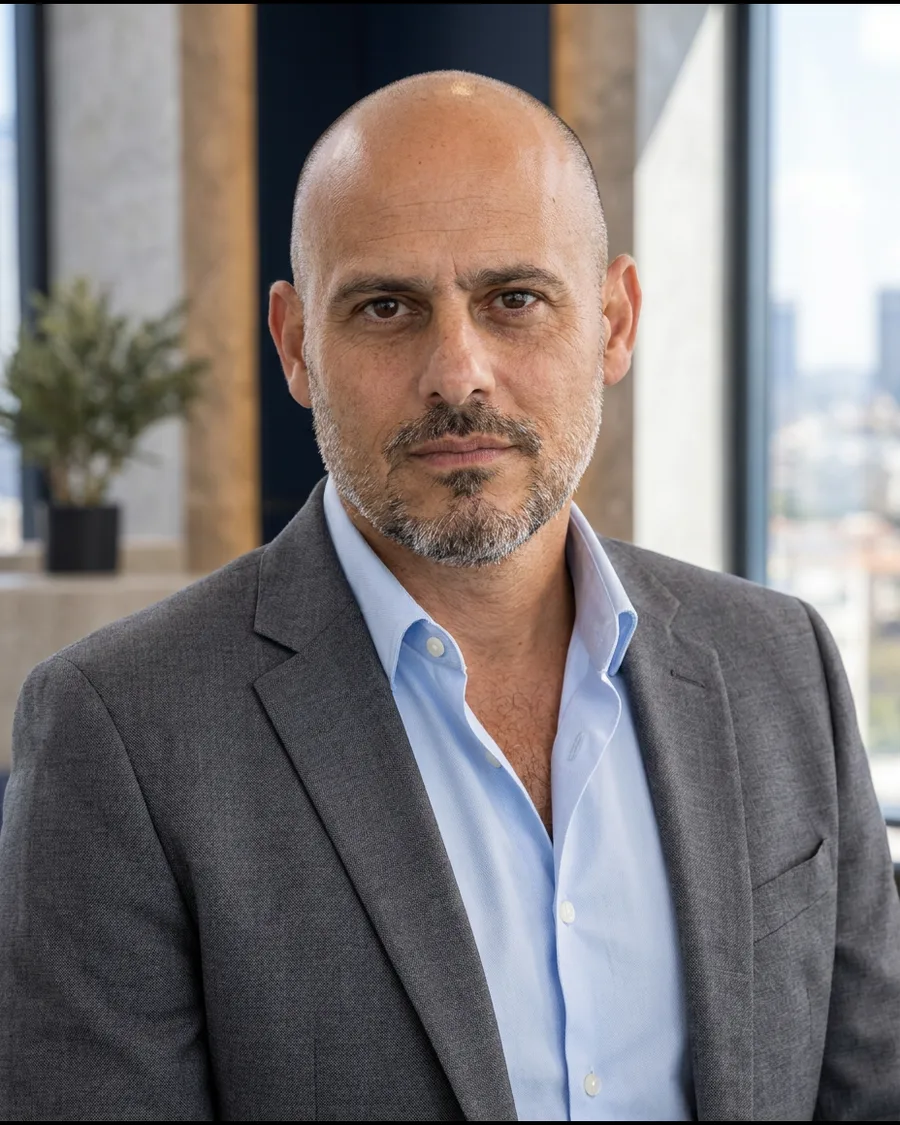
ראובן, שותף במומנטום
REUVEN / MOMENTUM

06 · נדל"ן ומוצרים מורכבים

נעים להכיר, ראובן.

שותף במומנטום. נדל"ן, מוצרים מובנים וחשבונות מסחר.

ראובן מלווה את לקוחות מומנטום בתחומים שמעבר לחיסכון הפנסיוני: עסקאות נדל"ן, מוצרים מובנים, קרנות גידור וחשבונות מסחר. כל עסקה נבחנת כחלק מהתיק כולו, לפני שמחליטים.

  • נדל"ן
  • מוצרים מובנים
  • חשבונות מסחר
  • קרנות גידור

פגישה עם ראובן

חסר שם, איך לפנות אליכם?

07 · המומחיות שלנו

חמישה תחומים. תמונה אחת.

כל תחום נבחן כחלק מהתמונה הכוללת שלכם. בחרו תחום כדי לקרוא עליו.

08 · מרכז הידע

ידע שמוסיף פרספקטיבה.

מדריכים מלאים על תיקי השקעות, מוצרים מורכבים, חסכונות, פרישה והעברה בין-דורית.

גם הפרק הבא הוא חלק מהתמונה

ההון שלכם. העתיד המשפחתי.

העברה בין-דורית

ממפים נכסים ומידע, בוחנים סיוע לילדים ושומרים על מרווח הביטחון שלכם. מתאמים היבטים משפטיים ומיסויים עם בעלי המקצוע המתאימים.

היערכות לפרישה

מחברים את החסכונות למקורות הכנסה ולצרכי המחיה. בודקים החלטות משמעותיות לפני משיכה או בחירה במסלול קצבה.

09 · מחוברים לשווקים

השווקים על המסך. שיקול הדעת במרכז.

תמונת שוק לצד מסגרת חשיבה. הנתונים מוסיפים הקשר; הם אינם הוראת פעולה.

על המסכים
מפת השוק עכשיו. S&P 500 לפי סקטורים, בזמן אמת.נתונים: TradingView

מפת השוק נטענת מ-TradingView. אם היא לא מופיעה, אפשר לראות אותה באתר הספק.

סקירת השווקים נטענת מ-TradingView. אם היא לא מופיעה, אפשר לראות אותה באתר הספק.

01 / מאקרו

ריבית, אינפלציה וצמיחה

מבחינים בין הנתון שפורסם לבין הפרשנות לגבי ההמשך.

02 / חשיפה

מה באמת מניע את התיק?

מחברים את האירוע בשוק לנכסים ולמטבעות שאתם מחזיקים.

03 / התנהגות

החלטה עם סיבה

בוחנים אם חל שינוי בתוכנית, לפני שמגיבים לכותרת.

נתוני צד שלישי מ-TradingView, בהתאם לזמינות ולעיכוב של ספק הנתונים. חלק מהמכשירים הם CFD ולא המדד עצמו. אם הרכיב אינו נטען, ניתן לצפות בנתונים באתר הספק.

10 · בוחנים תרחישים

נותנים למספרים להרחיב את המבט.

שנו את ההנחות ובדקו את השפעת הזמן, ההפקדות, דמי הניהול והאינפלציה.

הנתונים שלכם

500,000 ₪
2,000 ₪
10 שנים
5.0%
0.70%
2.0%

הערכים ההתחלתיים הם דוגמה לחישוב בלבד. אין בהם תחזית או המלצה.

בעוד 10 שנים · לאחר דמי ניהול, לפני מס

1,056,571 ₪

סך ההפקדות
740,000 ₪
שינוי מעבר להפקדות
316,571 ₪
  • הפקדות
  • תשואה, לאחר דמי ניהול
תשואה של 3.0% בשנה895,315 ₪
תשואה של 5.0% בשנה1,056,571 ₪
תשואה של 7.0% בשנה1,246,017 ₪

שלוש הנחות חישוב, ללא הסתברויות: התשואה שהזנתם, ושתי נקודות אחוז מתחתיה ומעליה. התרחישים אינם גבולות מינימום ומקסימום, ובפועל ייתכן גם הפסד משמעותי יותר. החישוב מניח תשואה קבועה ואינו מדמה תנודתיות.

איך מחושב התרחיש?

החישוב מניח תשואה שנתית אפקטיבית קבועה. מקדם הצמיחה השנתי לאחר דמי ניהול הוא (1 + תשואה) × (1 - דמי ניהול). מקדם הצמיחה החודשי הוא השורש ה-12 של מקדם זה. ההפקדה החודשית מתווספת בסוף כל חודש.

בהצגת כוח קנייה, היתרה העתידית מחולקת ב-(1 + אינפלציה) בחזקת מספר השנים. ההפקדות החודשיות נשארות קבועות נומינלית. לא נכללים מס, דמי ניהול מהפקדה, עמלות נוספות או תנאי מוצר. החישוב הוא המחשה מקורבת, ולא חישוב של מוצר מסוים.

הצעד הראשון

בואו נדבר על התמונה שלכם.

ספרו מה מעסיק אתכם בחסכונות ובהשקעות. נבחן יחד אם הליווי של מומנטום מתאים לצרכים שלכם.

מתחילים בהיכרות

חסר שם, איך לפנות אליכם?

הכפתור יפתח וואטסאפ עם הודעה מוכנה. תוכלו לבדוק ולשלוח אותה בעצמכם. אין צורך למסור כאן מספרי חשבון או מידע פיננסי רגיש.

מומנטום / המומחיות שלנו
01 · תכנון פיננסי

תכנון פיננסי: כל הכסף שלכם, על מפה אחת

לפני שבוחרים מוצר, מבינים מה המטרה, מתי צריך את הכסף ומה עוד קורה סביבו.

מתחילים ממפת מצב

הכנסות, הוצאות קבועות, חסכונות, השקעות, הלוואות והתחייבויות. רוב האנשים מחזיקים כמה מוצרים אצל כמה גופים, ואף אחד לא מסתכל עליהם יחד.

מגדירים יעדים וזמנים

דירה, לימודים לילדים, עצמאות כלכלית, פרישה. לכל יעד יש מועד, סכום ורמת ודאות, והם קובעים איך הכסף צריך להיות מושקע.

בונים תוכנית אחת

מחברים בין החיסכון לטווח ארוך, ההשקעות, הנזילות והכיסויים הביטוחיים, כך שכל חלק עושה את התפקיד שלו ומשתלב עם השאר.

חוזרים לתוכנית

החיים משתנים והשוק משתנה. בודקים את התוכנית מחדש באופן קבוע, ולפני כל החלטה משמעותית.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקה פרטנית.

מומנטום / המומחיות שלנו
02 · ניהול עושר

ניהול עושר: לכל חלק בהון תפקיד

הון שנצבר מחוץ לפנסיה צריך מדיניות השקעה ברורה: מה מטרתו, מתי תצטרכו אותו, ואיזה סיכון מתאים לו.

מה כל חלק בכסף אמור לעשות

כרית ביטחון נזילה, כסף לטווח בינוני והון לטווח ארוך. כל חלק נבחן לפי המועד שבו תצטרכו אותו והתנודות שתוכלו לשאת בדרך.

הכלים

תיק השקעות מנוהל, קופת גמל להשקעה, פוליסות חיסכון, ולמי שמתאים גם מוצרים מובנים וקרנות גידור. הבחירה נעשית לפי התפקיד של הכסף, ולפני שמסתכלים על התשואה האחרונה.

פיזור של ממש

בודקים חפיפה בין מוצרים שונים שמחזיקים בפועל את אותם נכסים, חשיפה למטבעות, עלויות ומיסוי.

מעקב ודיווח

דיווח שמבינים, בדיקה מול המדיניות שנקבעה, ושינוי רק כשיש לו סיבה.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקה פרטנית. ניהול תיק בפועל מחייב התקשרות עם גורם מורשה.

מומנטום / המומחיות שלנו
03 · תכנון פנסיוני וביטוחי

תכנון פנסיוני וביטוחי: כל הקופות והכיסויים, בבת אחת

דרך המסלקה הפנסיונית רואים את כל המוצרים הפנסיוניים שלכם במקום אחד, ומשם מתחילים לשאול את השאלות הנכונות.

מיפוי מלא

קרנות פנסיה, קופות גמל, קרנות השתלמות וביטוחי מנהלים, כולל קופות ישנות ממקומות עבודה קודמים.

מסלולים ודמי ניהול

באיזה מסלול כל קופה נמצאת, האם הוא מתאים לגיל ולטווח, וכמה דמי ניהול משולמים בפועל מהצבירה ומההפקדה.

כיסויים ביטוחיים

ביטוח חיים, אובדן כושר עבודה והכיסויים שבתוך קרן הפנסיה. מחפשים כפל ביטוחי שעולה כסף, וחורים שמשאירים את המשפחה בלי הגנה.

המלצה בכתב

כל המלצה מגיעה עם מסמך הנמקה, כפי שהחוק מחייב סוכן ביטוח פנסיוני, וההחלטה נשארת אצלכם.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו המלצה אישית או תחליף לבדיקה פרטנית של המוצרים שלכם.

מומנטום / המומחיות שלנו
04 · ייעוץ עסקי

ייעוץ עסקי: הכסף של העסק ושל מי שעומד מאחוריו

אצל בעלי עסקים ועצמאים, ההחלטות הפיננסיות של העסק ושל המשפחה קשורות זו בזו.

חיסכון לבעלי העסק

הפקדות לפנסיה, לקרן השתלמות ולביטוח, בהתאם למבנה ההעסקה ולהכנסה, גם לעצמאים וגם לבעלי שליטה.

כסף שנשאר בעסק

עודפי מזומנים שיושבים בחשבון העסקי נבחנים לפי הטווח והנזילות שהעסק צריך, כחלק מהתמונה הכוללת.

העובדים

הסדרי פנסיה וחיסכון לעובדים, ובחירה של גופים ומסלולים.

עבודה משותפת

התכנון נעשה בתיאום עם רואה החשבון ועם היועצים של העסק, כדי שההחלטות יתיישבו גם עם המס וגם עם התזרים.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו ייעוץ מס, ייעוץ משפטי או המלצה אישית.

מומנטום / המומחיות שלנו
05 · נדל"ן

נדל"ן: עסקה שנבחנת כחלק מהתיק

במומנטום מלווים גם עסקאות נדל"ן, בהובלת ראובן, והן נבחנות באותה שיטה כמו כל השקעה אחרת.

התאמה לתמונה הכוללת

כמה מההון אפשר לרתק לנכס, לכמה זמן, ואיך זה משפיע על הנזילות ועל הפיזור של שאר התיק.

מבנה העסקה

הון עצמי, מימון ומינוף, לוחות זמנים, ומה קורה אם משהו מתעכב.

סיכונים ועלויות

מיסוי, עלויות נלוות, תלות ביזם או בשוכר, והאפשרות לצאת מההשקעה.

אנשי המקצוע

בדיקת העסקה נעשית יחד עם עורכי דין, שמאים ויועצי מס, לפי העניין.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה לעסקה מסוימת או המלצה אישית. השקעות נדל"ן כרוכות בסיכון, כולל סיכון נזילות ומינוף.

מומנטום / מרכז הידע
מוצרים מובנים · עודכן 29.09.2026

מוצר מובנה: להבין את התנאים שמאחורי התשואה

מנפיק, נכס בסיס, קופון, חסמים ונזילות: מפרקים את המבנה.

מה קונים?

מוצר מובנה עשוי לשלב התחייבות של מנפיק עם רכיב נגזר, כך שהתשלום תלוי במדד, מניה, סל נכסים או משתנה אחר. התוצאה נקבעת בנוסחה החוזית. היא אינה זהה בהכרח להחזקת נכס הבסיס, והמבנים שונים זה מזה.

קופון אינו כל התמונה

בררו אם הקופון קבוע או מותנה, כיצד נמדד נכס הבסיס והאם יש תקרת תשואה או פדיון מוקדם. במוצר עם חסם יש לבדוק מתי הוא נבחן ומה קורה אם נפרץ. בסל מסוג Worst Of ייתכן שהנכס החלש הוא שקובע את התוצאה, בהתאם למסמכים.

מה משמעות הגנה על הקרן?

לא בכל מוצר קיימת הגנה. גם כאשר היא מוצעת, היא עשויה להיות חלקית, מותנית או תקפה רק בפדיון. התחייבות לתשלום תלויה גם ביכולת הפירעון של המנפיק. מכירה מוקדמת עשויה להיות מוגבלת או במחיר נמוך מהסכום שהושקע.

מכינים טבלת תרחישים

לפני החלטה בקשו דוגמאות לתשלום במקרה של עלייה, דשדוש, ירידה מתונה וירידה חדה. הפרידו בין קופונים שהתקבלו לבין החזר הקרן. בדקו עלויות גלויות ומובלעות, מטבע, מס, מועד פירעון והחלופות הזמינות. מסמכי המוצר הם שקובעים; אין כאן הצעה למוצר מסוים.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
קרנות גידור · עודכן 29.09.2026

קרן גידור: בודקים אסטרטגיה, נזילות ועלויות

השם אינו מבטיח הגנה. המסמכים והחשיפות הם נקודת ההתחלה.

מבינים את האסטרטגיה

קרנות גידור עשויות להשתמש בשורט, מינוף ונגזרים ובאסטרטגיות גמישות. שאלו מה אמור לייצר את התשואה, באילו תנאים האסטרטגיה עלולה להיפגע, ומהן החשיפות בפועל. המונח ״גידור״ אינו מבטיח שלא יהיו הפסדים.

מזהים את המסגרת

יש להבחין בין קרן פרטית לבין קרן גידור בנאמנות בישראל. מסגרת ההשקעה, אופן ההצעה, הזכאות, הדיווח והפדיון דורשים בדיקה לפי הקרן והדין הרלוונטי. אין להסיק מתנאים של קרן אחת על קרן אחרת; המקור האמריקאי המצורף עוסק בקרנות פרטיות בארה״ב.

בודקים איך יוצאים

בררו מהו מועד הפדיון, כמה זמן מראש יש להגיש בקשה ומתי הכסף מתקבל. בדקו תקופת נעילה, מגבלות פדיון וסמכות לדחות או להשעות משיכות. יש לקרוא את התשקיף או הסכם הקרן העדכני ולברר את התאריך הספציפי לפני הגשת בקשה.

מבינים את המחיר ואת הבקרה

בדקו דמי ניהול ודמי הצלחה, כיצד מוגדר הרווח והאם קיים מנגנון High Water Mark או רף תשואה. בקשו להבין כיצד משוערכים הנכסים, מי מבקר את הדוחות ומהי רמת השקיפות. השוו תוצאות לאחר העלויות הרלוונטיות ואל תניחו שהעבר יחזור.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
תיקי השקעות · עודכן 29.09.2026

תיק השקעות: המדיניות לפני הניירות

מטרות, חשיפות, עלויות ומעקב: מה כדאי לברר לפני פתיחת תיק.

מה מנהלים, והיכן?

בתיק מנוהל, מנהל תיקים פועל בחשבון הלקוח לפי הרשאה ומדיניות שנקבעו. לפני התקשרות חשוב לברר מי הגוף המנהל, היכן מוחזקים הנכסים, מה כוללת ההרשאה ואיך מתקבלים הדוחות. יש לבדוק את רישיון נותן השירות ואת ההסכם.

מגדירים מדיניות ברורה

בחנו מטרות, טווח השקעה, צרכי נזילות, מגבלות ורמת הפסד שתוכלו לשאת. הגדירו כיצד תיראה החשיפה למניות, אג״ח ומטבעות. התיק צריך להיבחן לצד החסכונות האחרים שלכם, כדי לזהות חשיפות כפולות.

מסתכלים על העלות הכוללת

בקשו פירוט של דמי ניהול, עמלות מסחר ומשמורת ועלויות של מוצרים המוחזקים בתיק. בדקו כיצד מתוגמל נותן השירות ואם קיימת זיקה למוצרים. אל תניחו שהיעדר דמי ניהול ישירים פירושו שאין עלויות.

בוחנים תוצאה בהקשר

השוו את הביצועים למדד ייחוס מתאים למדיניות, באותה תקופה ובהתייחס להפקדות, משיכות ועלויות. שאלו מה השתנה בחשיפות ומה הוביל להחלטות. עלייה או ירידה לבדן אינן מסבירות את איכות ניהול הסיכון.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
מסלולים וסיכון · עודכן 29.09.2026

תשואה היא נתון. התאמה היא החלטה.

מה לבדוק כשמשווים בין קופות ומסלולי חיסכון.

מתחילים מהשוואה דומה

בדקו שהמוצרים והמסלולים הנבחנים דומים במטרתם ובמאפייניהם. לצד התקופה, רשמו את שם המסלול המדויק, מספרו ומועד העדכון. שם כללי דומה אינו תחליף לבדיקת הרכב ההשקעות.

בודקים מה המספר כולל

נתוני התשואה בגמל נט מוצגים כתשואה נומינלית ברוטו, לפני ניכוי דמי ניהול. לכן אין לראות בהם את התשואה האישית נטו בחשבון שלכם. עלויות, מועדי הפקדה ומשיכה ונתונים אישיים נוספים משפיעים על התוצאה בפועל.

נותנים לסיכון מקום

לצד התשואה בוחנים חשיפה למניות ולמטבע, ריכוזיות ושינויים בהרכב. השוו כמה תקופות עם מועדי סיום אחידים, ושאלו אם ההבדלים נובעים גם מרמת סיכון שונה. דירוג של תקופה בודדת אינו תחזית לעתיד.

מכינים החלטה מנומקת

כתבו מדוע אתם בוחנים שינוי: צורך בנזילות, שינוי בטווח ההשקעה, עלויות או אי־התאמה לסיכון. לאחר מכן בדקו אם החלופה עונה לסיבה הזו. מקום ראשון בטבלה אינו מסביר לבדו מדוע מוצר מתאים לכם.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
תכנון הון · עודכן 29.09.2026

החסכונות מפוזרים. האם התוכנית מחוברת?

איך מתחילים לבחון הון שנצבר בכמה מוצרים וגופים.

מתחילים ממפת מצב

כשחיסכון נבנה לאורך שנים, הוא מצטבר לעיתים בכמה מקומות: קרן השתלמות, קופת גמל, פוליסה, פיקדון או חשבון השקעות. השאלה הראשונה היא מה התפקיד של כל סכום בתוכנית המשפחתית. רכזו יתרה, מסלול, עלויות, תנאי משיכה ומטרת שימוש לכל חשבון.

מגדירים שלושה אופקי שימוש

סמנו כסף להוצאות קרובות, כסף למטרות ביניים והון לטווח ארוך. החלוקה אינה קובעת אוטומטית במה להשקיע; היא מסייעת לנסח את הדרישות מכל חלק בתיק. כסף למטרה גמישה שונה מכסף להתחייבות במועד קשיח.

דוגמה שממחישה את השאלה

למשפחה יש 800 אלף ש״ח בכמה חסכונות והיא שוקלת להעביר 150 אלף ש״ח לילד בתוך שנה. הדוגמה אינה מספקת בסיס להמלצה על מסלול. היא ממחישה מדוע צריך קודם להפריד בין הסכום המיועד להעברה לבין היתרה, ולבדוק הכנסה, התחייבויות ויכולת לספוג ירידות.

מה להביא לשיחה

דוחות עדכניים, פירוט עלויות, רשימת התחייבויות והוצאות גדולות צפויות. אין צורך לקבל החלטה על מעבר גוף כדי להתחיל להבין את המצב. לעיתים הבדיקה מצביעה על שינוי, ולעיתים על צורך בארגון ומעקב בלבד.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
העברה בין־דורית · עודכן 29.09.2026

לתכנן את הדור הבא, ולשמור על מרווח הביטחון שלכם

נקודת פתיחה לסידור ההון והמידע המשפחתי.

מגדירים מטרות וציפיות

האם המטרה היא סיוע לילדים בזמן הקרוב, ארגון מידע למקרה חירום או תכנון העברת נכסים בעתיד? אלו צרכים שונים. לפני העברת כסף, בחנו את ההכנסה וההוצאות שלכם, את הנזילות ואת הגמישות שתרצו לשמור.

בונים מפת מידע

רכזו רשימת גופים וחשבונות, נכסים, התחייבויות, אנשי קשר ומסמכים קיימים. שמרו מידע רגיש באופן מאובטח והחליטו מי צריך לדעת היכן נמצא המידע. אין צורך להפיץ סיסמאות או מסמכים לכל בני המשפחה.

מתאמים מסמכים ובעלי מקצוע

רשמו אילו הוראות מוטבים ומסמכי צוואה קיימים ומתי עודכנו. את המשמעות המשפטית ואת ההתאמה ביניהם יש לבדוק פרטנית עם עורך דין. ייפוי כוח מתמשך עוסק בטיפול בענייניו של אדם בעתיד כשלא יוכל לטפל בהם בעצמו; יש לבחון אותו בהתאם למצב האישי.

מפרידים תכנון פיננסי מהסדרה משפטית

הבדיקה הפיננסית עוסקת בצרכים, במבנה ההון ובתרחישים. מסמכים משפטיים ושאלות מס דורשים אנשי מקצוע מתאימים. במפגש המשפחתי כדאי לתעד מה הוחלט, מה עדיין פתוח ומי אחראי לכל בדיקה.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
פרישה · עודכן 29.09.2026

מההון שנצבר להכנסה שתשרת אתכם

ארבע בדיקות שכדאי להתחיל לפני החלטות הפרישה.

מתחילים מתקציב משק הבית

בחנו הוצאות שוטפות, התחייבויות, תמיכה בבני משפחה והוצאות חד־פעמיות צפויות. הפרידו בין הוצאות הכרחיות להוצאות שניתן לשנות. התכנון צריך לשקף את משק הבית ואת מקורות ההכנסה של שני בני הזוג, כשזה רלוונטי.

ממפים הכנסות והון

אספו תחזיות קצבה ודוחות חיסכון עדכניים. הפרידו בין הכנסה צפויה לבין סכומים שיידרשו למשיכה מההון. תחזית אינה התחייבות, ולכן חשוב לבדוק הנחות, תנאי זכאות ומועדי תחילת תשלום.

בודקים זכויות ומיסוי לפני פעולה

קיבוע זכויות הוא הליך לקביעת אופן קבלת הפטור ממס על קצבה מזכה או על היוון קצבה, בהתאם לתנאים. עצם ההגעה לפרישה אינה מספקת כדי לקבוע מהי הבחירה המתאימה. לפני מילוי טפסים או משיכה, נדרשת בדיקה של הנתונים והבחירות האישיות.

בוחנים גם תרחיש פחות נוח

בדקו מה קורה אם ההוצאות גבוהות יותר, ההכנסות נמוכות מהצפוי או שהשוק יורד סמוך לתחילת המשיכות. מטרת הבדיקה היא להבין את הגמישות ואת הסיכון, ולא לקבוע הכנסה עתידית מובטחת.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
שוק ההון · עודכן 29.09.2026

מהכותרת בשוק להחלטה בחיסכון

מסגרת חשיבה שמחברת מאקרו, סיכון והתנהלות אישית.

מפרידים עובדה מפרשנות

כשקוראים חדשות פיננסיות, נסו לנסח מה קרה בפועל ומהי ההערכה לגבי ההמשך. החלטת ריבית היא אירוע; האמירה כיצד השוק יגיב לה היא פרשנות. הפרדה זו מסייעת להימנע מהפיכת תרחיש אפשרי לוודאות.

מחברים את האירוע לחשיפה

בדקו אילו חלקים מהחיסכון מושפעים מהאירוע. השאלה תלויה בסוגי הנכסים, במטבע, בטווח ההשקעה ובהרכב המסלול. שינוי בכותרת אינו בהכרח שינוי משמעותי בתוכנית שלכם.

בוחנים תרחישים, לא רק תחזית

במקום להסתמך על כיוון אחד, שאלו מה יקרה אם ההערכה לא תתממש: האם יהיה צורך למשוך כסף, האם תידרש התאמה, ומה מידת הגמישות שלכם. אפשר להשתמש במחשבון כדי לבחון רגישות להנחות, אך הוא אינו מדמה את התנודתיות בדרך.

מגדירים מראש מה מצדיק פעולה

סיבה לבחינה מחדש יכולה להיות שינוי בצרכים, ברמת הסיכון או במבנה ההחזקות. תיעוד הסיבה עוזר להבדיל בין החלטה מקצועית לבין תגובה ללחץ. גם החלטה להמשיך בתוכנית צריכה להישען על בחינה עדכנית.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

מומנטום / מרכז הידע
כסף שהתפנה · עודכן 29.09.2026

לפני שמשקיעים סכום משמעותי

איך מארגנים את ההחלטה אחרי ירושה, מכירה או סיום פיקדון.

מגדירים כמה באמת פנוי להשקעה

הפרידו בין הסכום שהתקבל לבין סכומים שעשויים להידרש למס, לסילוק התחייבות או להוצאה קרובה. את ההתחייבויות והמיסוי יש לברר לפני שמקבעים טווח השקעה.

מחברים את הכסף לחסכונות הקיימים

בחנו את הסכום החדש כחלק מכלל ההון המשפחתי. השאלה היא כיצד הוא משנה את הנזילות, החשיפות והאפשרויות שלכם, ולא רק איזה מוצר מציע כרגע תשואה מושכת.

מגדירים תוכנית החלטה

רשמו מטרות, מועדים, צורך בהכנסה שוטפת ויכולת להתמודד עם ירידה. השוו חלופות לפי אותן שאלות. אל תבלבלו בין מוצר שמאפשר משיכה לבין מוצר שערכו אינו משתנה.

בודקים את תנאי היישום

לפני פעולה בקשו להבין עלויות, מגבלות, אופן המעקב והמשמעות של שינוי בעתיד. תעדו את הנחות התכנון וקבעו אילו שינויים בחיים יחייבו בדיקה נוספת.

לשיחת היכרות

מידע כללי להכנה לשיחה. אינו הצעה למוצר, המלצה אישית או תחליף לבדיקת מסמכים, התאמה, מיסוי ודין במועד הפעולה.

לשיחת היכרות